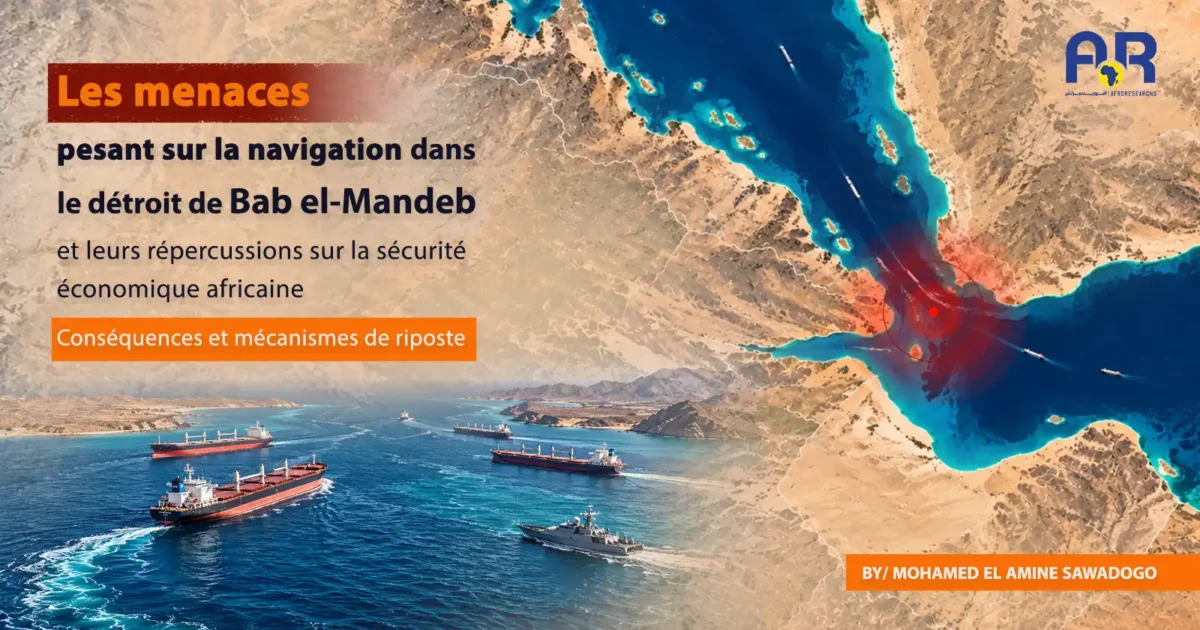
Les menaces pesant sur la navigation dans le détroit de Bab el-Mandeb et leurs répercussions sur la sécurité économique africaine Conséquences et mécanismes de riposte
Le détroit de Bab el-Mandeb n’est plus simplement un passage maritime étroit séparant la péninsule Arabique de la Corne de l’Afrique. Il est devenu l’un des principaux points stratégiques où se croisent les intérêts du commerce mondial, de la sécurité énergétique et alimentaire, ainsi que les enjeux de la concurrence régionale et internationale. Son importance pour l’Afrique tient à sa situation géographique, qui relie la mer Rouge au golfe d’Aden et à l’océan Indien. Il constitue ainsi une porte d’accès maritime majeure pour les échanges allant de l’Asie vers l’Europe par le canal de Suez, tout en jouant un rôle central dans la connexion des marchés d’Afrique de l’Est aux voies maritimes mondiales.
Ce détroit a acquis une importance sécuritaire et économique croissante depuis la fin de l’année 2023, lorsque les Houthis du Yémen ont commencé à lancer des attaques contre des navires marchands en mer Rouge et dans le golfe d’Aden, déclarant que leurs actions étaient liées à la guerre à Gaza. Ces attaques, les opérations militaires internationales qui ont suivi et les mesures de précaution prises par les compagnies maritimes ont perturbé le transport maritime. Plusieurs transporteurs ont ainsi été amenés à détourner leurs navires de la mer Rouge et du canal de Suez pour contourner le cap de Bonne-Espérance, à l’extrémité sud de l’Afrique.
La situation géographique de l’Afrique, qui offre au continent la possibilité de devenir un centre mondial du commerce et des services logistiques, peut également constituer une source de vulnérabilité économique lorsque les voies maritimes qui l’entourent sont exposées à des menaces militaires. Malgré la diversité de leurs positions géographiques et de leur degré d’intégration au commerce mondial, les États africains ne peuvent soustraire leurs économies aux perturbations de ce passage : leurs effets se transmettent par les prix des carburants, des denrées alimentaires et des engrais, les primes d’assurance maritime et les coûts d’importation et d’exportation.
Évoquer les conséquences de l’activité des Houthis ne signifie pas que ceux-ci exercent un contrôle maritime total sur Bab el-Mandeb. Cela signifie que leur capacité à prendre les navires pour cible ou à accroître les risques sécuritaires peut suffire à provoquer des perturbations économiques de grande ampleur, même sans fermeture officielle ou permanente du détroit.
Cet article vise à analyser l’importance géopolitique et économique du détroit de Bab el-Mandeb, à exposer les conséquences de la crise sur la sécurité économique africaine et à examiner ses répercussions directes et indirectes ainsi que ses effets sur les ports et le commerce en Afrique de l’Est. Il aborde également ses conséquences stratégiques pour l’autonomie de décision économique de l’Afrique et propose des moyens d’y faire face et d’y remédier.
I. L’importance géopolitique et économique du détroit de Bab el-Mandeb
Le détroit de Bab el-Mandeb se situe entre la côte occidentale du Yémen, d’une part, et les côtes de Djibouti et de l’Érythrée, d’autre part. Il relie la mer Rouge au golfe d’Aden, puis à l’océan Indien. Il constitue la porte méridionale de la mer Rouge, dont l’extrémité nord débouche sur le canal de Suez, en Égypte.
L’importance stratégique du détroit repose sur trois considérations principales :
1. Sa position dans le réseau du commerce mondial
Le passage maritime allant de Bab el-Mandeb au canal de Suez est emprunté par des navires reliant les usines et les marchés asiatiques aux consommateurs européens. Il accueille également d’importants échanges entre le Moyen-Orient, l’Afrique et l’Europe. Le Fonds monétaire international indiquait, le 7 mars 2024, que le canal de Suez représentait environ 15 % du volume du commerce maritime mondial, selon les estimations retenues à l’époque.
2. Son importance pour la sécurité énergétique
La navigation dans le détroit ne concerne pas uniquement les conteneurs et les biens de consommation : elle comprend également le pétrole brut et les produits pétroliers. Selon l’Administration américaine d’information sur l’énergie, les flux pétroliers transitant par Bab el-Mandeb s’élevaient en moyenne à environ 9,3 millions de barils par jour en 2023, avant de reculer à quelque 4,1 millions de barils par jour en 2024. Cette baisse d’environ 56 % révèle l’ampleur du changement intervenu dans le transit pétrolier par ce passage pendant la crise.
3. Son lien direct avec les intérêts des États africains
Le détroit se trouve à l’entrée de la Corne de l’Afrique, à proximité de ports et de centres commerciaux importants, notamment le port de Djibouti, les ports érythréens et le port de Berbera, au Somaliland. L’Égypte se situe à l’extrémité nord de cette voie maritime, les recettes du canal de Suez dépendant largement du trafic des navires en transit.
Cette géographie fait de la sécurité de la navigation une question éminemment africaine, et non une affaire concernant uniquement le Yémen ou le Moyen-Orient. Toute perturbation durable est susceptible de modifier les coûts et les orientations du commerce, d’affecter les recettes portuaires, la capacité des États à satisfaire leurs besoins et la place du continent dans l’économie mondiale.
II. Les conséquences de la crise sur la sécurité économique africaine
Les effets de la crise varient selon la situation géographique des États africains et leurs liens avec les voies maritimes. Djibouti, l’Érythrée et la Somalie se trouvent à proximité du détroit, tandis que l’Égypte est directement touchée par l’intermédiaire du canal de Suez. Le Kenya, la Tanzanie et d’autres pays sont également affectés à travers les routes commerciales, les prix du transport et les importations.
Quant aux pays d’Afrique de l’Ouest, notamment le Sénégal, la Côte d’Ivoire, le Ghana et le Nigeria, certains de leurs ports pourraient bénéficier de l’évolution des escales maritimes ou des services logistiques. Ils pourraient toutefois supporter simultanément des coûts plus élevés pour importer des marchandises provenant d’Asie ou exporter leurs produits vers les marchés européens et asiatiques. Il n’est donc pas possible de supposer que tous les pays africains subissent les mêmes dommages, ni de considérer l’augmentation du trafic autour du cap de Bonne-Espérance comme un gain économique automatique pour les ports africains. Plus un pays dépend des importations de denrées alimentaires, de carburants, de médicaments et d’équipements industriels, plus il est sensible à la hausse des coûts de transport et aux retards d’arrivée des navires.
En avril 2024, la CNUCED a averti que les pays d’Afrique de l’Est étaient particulièrement exposés aux perturbations du commerce des céréales, plusieurs d’entre eux dépendant des importations de blé provenant d’Europe et de la région de la mer Noire. Dans les pays déjà confrontés à un faible pouvoir d’achat ou à une inflation élevée, la hausse des coûts du fret peut devenir une charge supplémentaire pour les ménages, les entreprises et les finances publiques.
Les effets de la crise ne se limitent pas au prix du transport d’une cargaison. Ils s’étendent au volume de devises dont les États ont besoin pour acheter leurs importations et payer leur transport et leur assurance. Si la facture des importations de carburants et de denrées alimentaires augmente alors que les exportations stagnent ou diminuent, la pression sur les réserves de change s’accentue, les déséquilibres du compte courant se creusent et le financement des importations essentielles devient plus difficile.
Le risque est plus lourd dans les économies caractérisées par un endettement élevé, une monnaie faible, un déficit commercial chronique ou des réserves limitées. Un même choc peut donc être maîtrisé dans un pays disposant de réserves solides, tout en se transformant en crise des conditions de vie et en crise financière dans un autre.
III. Les répercussions directes et indirectes sur la sécurité économique africaine
La hausse des coûts de transport compte parmi les effets les plus rapides par lesquels les perturbations de Bab el-Mandeb se transmettent aux marchés africains. Lorsque les navires délaissent le canal de Suez pour emprunter la route du cap de Bonne-Espérance, ils parcourent des distances plus longues, consomment davantage de carburant et nécessitent des jours de navigation supplémentaires. Les transporteurs peuvent également devoir modifier leurs horaires et redéployer leurs navires et leurs conteneurs.
Le 22 février 2024, la CNUCED indiquait que, par rapport au début de décembre 2023, les tarifs moyens du fret conteneurisé au comptant au départ de Shanghai avaient augmenté de 122 % au total, de 256 % sur les liaisons à destination de l’Europe et de 162 % vers la côte ouest des États-Unis. Ces chiffres concernent des indices internationaux de fret précis et ne constituent pas des taux uniformes applicables à toutes les routes africaines.
Cette hausse se répercute sur l’importateur africain par une augmentation du coût d’acheminement des marchandises jusqu’aux ports, dont une partie est ensuite transférée aux grossistes, aux détaillants et aux consommateurs. La situation se complique lorsque les coûts d’assurance des navires et des marchandises augmentent : les risques peuvent conduire certains transporteurs à imposer des frais supplémentaires sur les cargaisons, à refuser certaines traversées ou à exiger des dispositifs de sécurité plus coûteux. Les compagnies maritimes ne supportent donc pas seules le coût de la menace : elles en partagent la charge avec les importateurs, les exportateurs et les consommateurs. Les gouvernements peuvent également en assumer une partie s’ils sont contraints de subventionner les prix des produits essentiels.
Plusieurs pays africains dépendent des importations de blé, de céréales, d’huiles végétales et d’engrais. Lorsque les navires prennent du retard ou que leur transport devient plus coûteux, le coût d’approvisionnement de ces produits augmente à son tour, notamment dans les États qui ne disposent pas de stocks stratégiques suffisants ou qui dépendent d’un nombre limité de fournisseurs.
La CNUCED indiquait en avril 2024 que les pays d’Afrique de l’Est étaient particulièrement sensibles aux perturbations du commerce du blé, en raison de leur dépendance aux importations provenant d’Europe et de la région de la mer Noire.
Les risques se manifestent à quatre niveaux :
- La hausse du coût des importations de céréales, d’huiles et d’aliments transformés.
- La hausse du coût des engrais et des intrants agricoles importés, qui accroît les coûts de production locale.
- La baisse du pouvoir d’achat des ménages pauvres, qui consacrent une part importante de leurs revenus à l’alimentation.
- L’augmentation des charges financières des gouvernements s’ils sont contraints d’accroître les subventions ou de financer des programmes d’aide alimentaire.
Les perturbations de la navigation à Bab el-Mandeb entraînent une modification des itinéraires de transport du pétrole et des produits pétroliers, même en l’absence de pénurie effective dans la production mondiale.
Selon l’Administration américaine d’information sur l’énergie, sur la base des données de suivi des pétroliers, des volumes considérables de pétrole, estimés à plusieurs millions de barils par jour, transitent par le détroit de Bab el-Mandeb. Les flux moyens sont passés d’environ 9,3 millions de barils par jour en 2023 à quelque 4,1 millions en 2024, soit une baisse d’environ 56 %. Ce recul ne signifie toutefois pas qu’une quantité équivalente a disparu du marché mondial : une partie des cargaisons a emprunté des itinéraires de substitution et les échanges entre les régions de production et de consommation se sont également réorganisés.
Pour l’Afrique, les conséquences varient selon la nature de l’économie :
- Les pays importateurs de carburants : ils peuvent supporter une hausse des coûts de transport et d’assurance, ce qui renchérit l’approvisionnement en essence, en gazole et en combustibles utilisés pour la production d’électricité.
- Les pays producteurs et exportateurs de pétrole : les coûts d’acheminement de leurs exportations vers les marchés asiatiques peuvent évoluer et certaines de leurs exportations peuvent bénéficier de la réorientation de la demande, sans que cela constitue un gain garanti.
- Les pays dépendant du transport routier : la hausse des prix du gazole peut se répercuter sur le transport intérieur et la distribution des denrées alimentaires et des marchandises, même dans les pays éloignés de la mer Rouge.
IV. Les perturbations des ports et du commerce en Afrique de l’Est
Les ports de la Corne de l’Afrique et de l’est du continent sont touchés à des degrés divers par les perturbations de la navigation en mer Rouge. La CNUCED a documenté les effets de cette crise sur les échanges africains et leur facilitation. Elle a également souligné, dans ses documents préparatoires publiés en 2024, les différences d’exposition des États africains aux voies maritimes vitales. Son document consacré aux effets des perturbations de la navigation sur le commerce africain présente des chiffres et des éléments révélateurs de l’ampleur des incidences potentielles sur les économies du continent.
L’importance économique de ces pays se présente comme suit :
- Djibouti : son rôle logistique dépend largement de sa position stratégique à l’entrée de la mer Rouge et des services portuaires, de transport et d’entreposage qu’il fournit. Son trafic maritime peut être affecté par le recul ou la réorganisation de l’activité de navigation, tout en laissant apparaître des possibilités limitées de bénéficier de certains services de substitution.
- Le Soudan : les effets des perturbations du commerce maritime se conjuguent aux conséquences du conflit intérieur et de la crise humanitaire, ce qui rend plus difficile la distinction entre les effets de la hausse des coûts du fret et ceux des autres facteurs entravant les approvisionnements et les marchés.
- Le Kenya : le commerce transitant par ses ports, au premier rang desquels celui de Mombasa, est touché par la hausse des coûts du transport international. Les perturbations du fret peuvent également se répercuter sur les importations de denrées alimentaires, d’énergie et d’intrants industriels.
- La Tanzanie : son commerce maritime, y compris le trafic du port de Dar es-Salaam, est affecté par l’évolution des tarifs du fret et du coût des importations, même si le degré d’incidence varie selon l’origine et la destination des marchandises.
Ces cas montrent que la menace ne concerne pas seulement les États côtiers : ses effets peuvent se transmettre aux pays enclavés par les réseaux routiers et ferroviaires et par les ports dont ils dépendent pour importer les produits nécessaires et exporter leurs marchandises.
La hausse des coûts de transport interagit également avec les prix des produits et les fluctuations des taux de change pour créer des pressions inflationnistes susceptibles de persister même après l’atténuation du risque maritime. Lorsque le coût des importations augmente, les commerçants sont souvent contraints de relever leurs prix. Si cette évolution coïncide avec une dépréciation de la monnaie locale, la facture des importations s’alourdit même lorsque les prix mondiaux n’augmentent pas dans les mêmes proportions. Dans les économies caractérisées par l’étroitesse des marchés et une faible concurrence, ces hausses peuvent être rapidement répercutées sur les consommateurs, tandis que les entreprises locales peinent à les absorber en améliorant leur productivité ou en diversifiant leurs fournisseurs.
En mars 2024, le Fonds monétaire international a signalé que la baisse du nombre de navires arrivant dans les ports d’Afrique subsaharienne pouvait traduire des retards d’acheminement des cargaisons ou leur réorientation vers d’autres itinéraires. Ces changements pouvaient affecter la précision des statistiques commerciales et les recettes douanières, tout en accentuant les pressions inflationnistes s’ils se prolongeaient.
Il ne suffit donc pas de mesurer les effets de la crise à partir des seuls tarifs du fret : il convient également de surveiller les indices des prix alimentaires, les coûts des carburants, les taux de change, les dates d’arrivée des importations et les niveaux des recettes douanières.
V. Les conséquences stratégiques pour l’autonomie de décision économique de l’Afrique
La crise de Bab el-Mandeb ne doit pas être réduite à la hausse des tarifs du fret ou à la baisse des recettes du canal de Suez. L’enjeu plus profond concerne la capacité des États africains à protéger leurs intérêts économiques dans un environnement international marqué par l’aggravation des risques géopolitiques.
Quatre défis stratégiques majeurs se dégagent dans ce contexte :
- La persistance de la dépendance aux voies extérieures : de nombreuses économies africaines dépendent encore de longues routes maritimes pour importer les produits essentiels et exporter les matières premières, ce qui les expose à des coûts et à des conséquences sur lesquels elles n’exercent pas de contrôle direct.
- La faiblesse de l’intégration économique africaine : lorsqu’un État africain dépend d’un fournisseur éloigné, d’un port offrant peu d’options et d’un réseau de transport intérieur peu développé, une seule perturbation maritime peut affecter l’ensemble de sa chaîne d’approvisionnement. L’intégration commerciale africaine peut atténuer ces risques en diversifiant les fournisseurs et les marchés et en renforçant les échanges intra-africains.
- La militarisation des voies maritimes : la poursuite des attaques et des opérations militaires de riposte peut intensifier la concurrence internationale autour des sites maritimes et des bases militaires situés aux abords de la mer Rouge et du golfe d’Aden. Les États africains doivent donc assurer la sécurité de leurs côtes et de leurs ports sans que leurs territoires ou leurs eaux territoriales deviennent des théâtres d’affrontement entre puissances internationales.
- Les inégalités dans la capacité à faire face aux crises : les États dotés de réserves financières solides, de plusieurs ports et de stocks stratégiques sont davantage capables d’absorber les chocs que ceux qui souffrent de déficits budgétaires et d’infrastructures insuffisantes. La crise révèle ainsi des disparités manifestes dans les niveaux de protection économique au sein même du continent africain.
VI. Les moyens de riposte et les mesures correctives
Faire face aux conséquences des menaces maritimes ne consiste pas simplement à réclamer la protection de la navigation internationale. Cela exige une politique économique et sécuritaire intégrée associant la coopération régionale, le développement des ports, le renforcement de la sécurité alimentaire et énergétique et la diversification des routes commerciales.
- Renforcer la coopération maritime africaine : les États riverains de la mer Rouge et du golfe d’Aden ainsi que ceux de la Corne de l’Afrique devraient développer des mécanismes communs d’échange d’informations sur les risques maritimes et renforcer les systèmes d’alerte précoce, la recherche et le sauvetage ainsi que la protection des navires et des ports. L’Union africaine peut également, en coordination avec l’Organisation maritime internationale et les Nations Unies, soutenir cette coopération dans le cadre du droit international, tout en évitant de glisser vers des conflits militaires ouverts.
- Développer les ports et les réseaux de transport de substitution : cela nécessite de moderniser les ports africains, d’améliorer les réseaux ferroviaires et routiers, les entrepôts et les centres de dédouanement et de développer les services d’avitaillement en carburant et de maintenance. Des ports comme Mombasa, Dar es-Salaam et Durban peuvent renforcer leur place dans les réseaux commerciaux régionaux. Cela exige toutefois des investissements considérables et une gestion efficace, et ne saurait reposer sur la seule hypothèse selon laquelle le détournement des navires produira automatiquement des gains.
- Constituer des stocks stratégiques de denrées alimentaires et de carburants : les gouvernements peuvent réduire leur exposition aux chocs en constituant de manière réfléchie des réserves de céréales, de produits alimentaires essentiels et de carburants, et en développant des systèmes efficaces de gestion, de rotation et de hiérarchisation de leur distribution. Ces politiques doivent reposer sur des données précises concernant la consommation, les capacités de stockage et le coût financier, afin d’éviter que les stocks ne deviennent une charge pour les budgets publics ou une source de gaspillage.
- Accroître la production locale et diversifier les sources d’importation : l’augmentation de la production agricole locale, l’amélioration des systèmes d’irrigation et de stockage et le développement des industries agroalimentaires et de la production d’engrais peuvent réduire la dépendance excessive aux chaînes d’approvisionnement lointaines. Il ne s’agit pas de renoncer au commerce mondial, mais de limiter les risques liés à la dépendance envers un fournisseur unique ou une seule route maritime.
- Rendre opérationnelle la Zone de libre-échange continentale africaine : la Zone de libre-échange continentale africaine peut contribuer à diversifier les marchés et les sources de marchandises et d’intrants industriels et à fluidifier les échanges au sein du continent. Ces gains supposent toutefois la suppression des obstacles tarifaires et non tarifaires, l’amélioration des réseaux de transport routier et ferroviaire et le développement des systèmes de paiement et d’assurance commerciale, afin que le commerce intra-africain devienne une solution concrète et efficace dans plusieurs secteurs.
- Mettre en place un système africain de suivi des risques liés au commerce maritime : l’Union africaine et les institutions économiques régionales peuvent créer un mécanisme spécialisé chargé de suivre les tarifs du fret et de l’assurance, les mouvements des navires, les dates d’arrivée des produits essentiels et la situation des marchés alimentaires et énergétiques. Ces données permettraient de déterminer quels États sont les plus exposés aux risques et de leur orienter les aides et les financements avant que les perturbations des transports ne se transforment en crises de grande ampleur affectant les conditions de vie.
Je pose donc une question fondamentale : la crise peut-elle devenir une occasion économique pour l’Afrique ?
Je réponds que, malgré l’ampleur des risques, certains États africains pourraient bénéficier des transformations des routes de navigation mondiales, notamment ceux qui disposent de ports stratégiques sur l’océan Indien, sur l’océan Atlantique ou à proximité du cap de Bonne-Espérance.
L’intensification du trafic maritime autour de l’Afrique du Sud, par exemple, pourrait accroître la demande de services d’avitaillement en carburant, de maintenance, d’entreposage et de divers services maritimes. D’autres ports pourraient également bénéficier de l’évolution des escales ou du redéploiement des services logistiques.
Ces avantages restent toutefois subordonnés à plusieurs conditions essentielles :
- La capacité des ports à accueillir de grands navires et à fournir des services efficaces et rapides.
- L’existence d’infrastructures développées reliant les ports aux zones industrielles et aux marchés intérieurs.
- La stabilité des cadres juridiques et fiscaux ainsi que des redevances portuaires.
- La disponibilité d’une main-d’œuvre qualifiée et des services financiers et d’assurance nécessaires.
- L’élaboration de plans garantissant que l’augmentation temporaire du trafic maritime ne conduise pas à des investissements non rentables lorsque la navigation reprendra ses itinéraires habituels.
Surtout, une augmentation du nombre de navires transitant à proximité des côtes africaines ne signifie pas nécessairement une hausse des revenus de l’État. La valeur économique réelle dépend de la qualité des services fournis par les ports locaux, de la part de valeur ajoutée conservée par le pays et de sa capacité à transformer le transit maritime en investissements, en emplois et en industries liées aux activités maritimes.
La crise de la navigation dans le détroit de Bab el-Mandeb révèle une réalité stratégique que les États africains doivent pleinement comprendre : la sécurité économique est indissociable de la sécurité des voies maritimes. Il demeure difficile de bâtir une économie résiliente lorsque les besoins essentiels restent tributaires d’itinéraires internationaux exposés aux perturbations, sans solutions commerciales, productives et logistiques de substitution efficaces.
Les événements survenus depuis la fin de l’année 2023 ont montré que la seule menace pesant sur la navigation maritime peut produire des effets économiques de grande ampleur, même sans fermeture totale du détroit. Le commerce passant par le canal de Suez a reculé, les tarifs du fret ont augmenté sur plusieurs liaisons internationales, les flux pétroliers transitant par Bab el-Mandeb ont diminué et les recettes du canal de Suez égyptien ont subi d’importantes pertes en 2024.
Le véritable défi africain ne réside toutefois pas uniquement dans la crise maritime, mais dans le degré de préparation des économies africaines à ses conséquences. Les États dépendant d’un nombre limité de ports et de fournisseurs, caractérisés par une production locale insuffisante et un endettement élevé, seront davantage exposés aux perturbations que ceux qui ont réussi à diversifier leurs marchés, à développer leurs infrastructures et à maintenir des stocks stratégiques appropriés.
Il ne s’agit donc pas seulement d’attendre le retour de la stabilité en mer Rouge, mais de construire une stratégie africaine de long terme fondée sur la protection de la navigation conformément au droit international, le renforcement de la coopération entre les États côtiers, le développement des ports et des réseaux de transport, l’expansion de la production locale et la dynamisation du commerce intra-africain.
L’Afrique n’assurera pas sa sécurité économique par la seule possession de ressources naturelles, mais par sa capacité à les transporter, à les sécuriser, à les transformer et à les échanger, tout en réduisant l’exposition des besoins de ses populations aux chocs extérieurs. Dans cette perspective, la crise de Bab el-Mandeb devrait cesser d’être une simple menace passagère pour devenir une incitation stratégique à repenser la structure de l’économie africaine, les conditions de son autonomie et sa capacité à résister aux crises internationales.