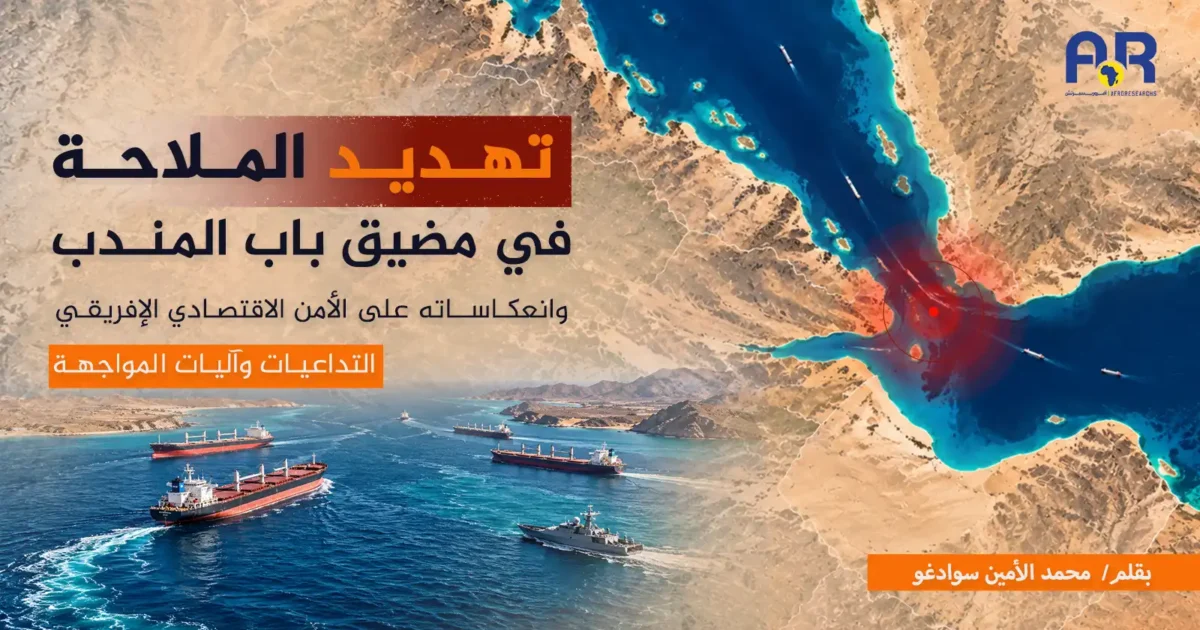
تهديد الملاحة في مضيق باب المندب وانعكاساته على الأمن الاقتصادي الإفريقي التداعيات وآليات المواجهة
لم يعد مضيق باب المندب مجرد ممر بحري ضيق يفصل بين شبه الجزيرة العربية والقرن الإفريقي، بل أضحى إحدى أهم النقاط الاستراتيجية التي تتقاطع عندها مصالح التجارة العالمية وأمن الطاقة والغذاء، فضلًا عن اعتبارات التنافس الإقليمي والدولي. وتنبع أهميته بالنسبة إلى إفريقيا من موقعه الجغرافي الذي يربط البحر الأحمر بخليج عدن والمحيط الهندي، مما يجعله بوابة بحرية رئيسة لحركة التجارة المتجهة من آسيا إلى أوروبا عبر قناة السويس، فضلًا عن دوره المحوري في ربط أسواق شرق إفريقيا بالممرات البحرية العالمية.
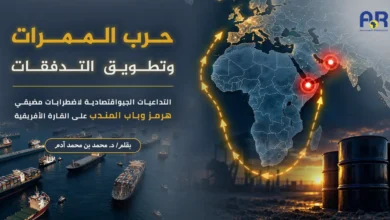
وقد اكتسب هذا المضيق أهمية أمنية واقتصادية متزايدة منذ أواخر عام 2023، عندما بدأ الحوثيون في اليمن شن هجمات على سفن تجارية في البحر الأحمر وخليج عدن، معلنين ارتباط تحركاتهم بالحرب في غزة. وأدت هذه الهجمات، وما تبعها من عمليات عسكرية دولية وإجراءات احترازية اتخذتها شركات الملاحة، إلى اضطراب حركة الشحن البحري، ودفع عدد من شركات النقل إلى تحويل سفنها بعيدًا عن البحر الأحمر وقناة السويس، والالتفاف حول رأس الرجاء الصالح في أقصى جنوب إفريقيا.
فالموقع الإفريقي الذي يمنح القارة فرصة التحول إلى مركز عالمي للتجارة والخدمات اللوجستية، يمكن أن يتحول في الوقت نفسه إلى مصدر للهشاشة الاقتصادية عندما تصبح الممرات البحرية المحيطة به عرضة للتهديدات العسكرية. كما أن الدول الإفريقية، على الرغم من تفاوت مواقعها ودرجات اندماجها في التجارة العالمية، لا تستطيع عزل اقتصاداتها عن اضطرابات هذا الممر؛ لأن تأثيراته تنتقل عبر أسعار الوقود والغذاء والأسمدة والتأمين البحري وتكاليف الاستيراد والتصدير.
والحديث عن تداعيات النشاط الحوثي لا يعني أن الحوثيين يمتلكون سيطرة بحرية كاملة على باب المندب، وإنما يعني أن قدرتهم على استهداف السفن أو رفع مستوى المخاطر الأمنية قد تكفي لإحداث اضطرابات اقتصادية واسعة النطاق، حتى من دون إغلاق المضيق بصورة رسمية أو مستمرة.
ويسعى هذا المقال إلى تحليل الأهمية الجيوسياسية والاقتصادية لمضيق باب المندب، وبيان تداعيات الأزمة على الأمن الاقتصادي الإفريقي، واستعراض انعكاساتها المباشرة وغير المباشرة، وآثارها في الموانئ والتجارة بشرق إفريقيا، إضافة إلى مناقشة تداعياتها الاستراتيجية على استقلال القرار الاقتصادي الإفريقي، وطرح سبل مواجهتها ومعالجتها.
أولاً: الأهمية الجيوسياسية والاقتصادية لمضيق باب المندب
يقع مضيق باب المندب بين الساحل الغربي لليمن من جهة، وسواحل جيبوتي وإريتريا من جهة أخرى، ويربط البحر الأحمر بخليج عدن ومنه إلى المحيط الهندي. ويُعد البوابة الجنوبية للبحر الأحمر، الذي ينتهي شمالًا بقناة السويس في مصر.
وتنبع الأهمية الاستراتيجية للمضيق من ثلاثة اعتبارات رئيسة:
1 ـ موقعه في شبكة التجارة العالمية
تمر عبر الممر البحري الممتد من باب المندب إلى قناة السويس سفن تربط المصانع والأسواق الآسيوية بالمستهلكين الأوروبيين، كما تعتمد عليه حركة تجارية مهمة بين الشرق الأوسط وإفريقيا وأوروبا. وقد أشار صندوق النقد الدولي في 7 مارس 2024 إلى أن قناة السويس كانت تستوعب نحو 15% من حجم التجارة البحرية العالمية وفق التقديرات المعتمدة آنذاك.
2 ـ أهميته في أمن الطاقة
لا تقتصر حركة الملاحة عبر المضيق على الحاويات والسلع الاستهلاكية، بل تشمل أيضًا النفط الخام والمنتجات البترولية. ووفقًا لإدارة معلومات الطاقة الأمريكية، بلغ متوسط تدفقات النفط عبر باب المندب نحو 9.3 ملايين برميل يوميًا في عام 2023، ثم تراجع إلى نحو 4.1 ملايين برميل يوميًا في عام 2024. ويعادل ذلك انخفاضًا يقارب 56%، بما يكشف حجم التغير الذي طرأ على حركة النفط عبر هذا الممر خلال الأزمة.
3 ـ ارتباطه المباشر بمصالح الدول الإفريقية
يقع المضيق عند مدخل منطقة القرن الإفريقي، وتجاوره موانئ ومراكز تجارية مهمة، منها ميناء جيبوتي وموانئ إريتريا وميناء بربرة في أرض الصومال. كما تقع مصر في الطرف الشمالي لهذا الممر، حيث تعتمد إيرادات قناة السويس بدرجة كبيرة على حركة السفن العابرة.
وتجعل هذه الجغرافيا أمن الملاحة قضية إفريقية بامتياز، وليس مجرد مسألة تخص اليمن أو الشرق الأوسط. فكل اضطراب طويل الأمد من شأنه أن يغير تكاليف التجارة واتجاهاتها، ويؤثر في إيرادات الموانئ، وقدرة الدول على تأمين احتياجاتها، ومكانة القارة في الاقتصاد العالمي.
ثانياً: تداعيات الأزمة على الأمن الاقتصادي الإفريقي
تختلف آثار الأزمة باختلاف موقع الدولة الإفريقية وعلاقتها بالممرات البحرية. فجيبوتي وإريتريا والصومال تقع في جوار المضيق، بينما تتأثر مصر مباشرة عبر قناة السويس، كما تتأثر كينيا وتنزانيا وغيرها من الدول من خلال طرق التجارة وأسعار النقل والواردات.
أما دول غرب إفريقيا، ومنها السنغال وساحل العاج وغانا ونيجيريا، فقد تستفيد بعض موانئها من تغير أنماط التوقف البحري أو الخدمات اللوجستية، لكنها قد تتحمل في الوقت نفسه تكاليف أعلى لاستيراد السلع القادمة من آسيا أو تصدير المنتجات إلى الأسواق الأوروبية والآسيوية. ومن ثم، لا يمكن افتراض أن جميع الدول الإفريقية تتضرر بالدرجة نفسها، كما لا يمكن اعتبار زيادة حركة المرور حول رأس الرجاء الصالح مكسبًا اقتصاديًا تلقائيًا للموانئ الإفريقية. وكلما ارتفعت درجة اعتماد الدولة على استيراد الغذاء والوقود والدواء والمعدات الصناعية، ازدادت حساسيتها تجاه ارتفاع تكاليف النقل وتأخر وصول السفن.
وقد حذرت الأونكتاد في أبريل 2024 من أن دول شرق إفريقيا معرضة بصورة خاصة لاضطرابات تجارة الحبوب، نتيجة اعتماد عدد منها على واردات القمح القادمة من أوروبا ومنطقة البحر الأسود. وفي الدول التي تعاني أصلًا ضعف القدرة الشرائية أو ارتفاع معدلات التضخم، يمكن أن تتحول زيادة تكاليف الشحن إلى عبء إضافي على الأسر والشركات والميزانيات العامة.
ولا تتوقف آثار الأزمة عند سعر الشحنة وحده، بل تمتد إلى حجم العملات الأجنبية التي تحتاجها الدول لشراء الواردات ودفع تكاليف نقلها وتأمينها. فإذا ارتفعت فاتورة استيراد الوقود والغذاء، مع ثبات الصادرات أو تراجعها، ازداد الضغط على احتياطيات النقد الأجنبي، واتسعت اختلالات الحساب الجاري، وازدادت صعوبة تمويل الواردات الأساسية.
ويكون الخطر أشد وطأة في الاقتصادات التي تعاني مديونية مرتفعة، أو عملات ضعيفة، أو عجزًا تجاريًا مزمنًا، أو محدودية في الاحتياطيات. ولهذا قد تكون الصدمة نفسها قابلة للاحتواء في دولة تمتلك احتياطيات قوية، بينما تتحول إلى أزمة معيشية ومالية في دولة أخرى.
ثالثاً: الانعكاسات المباشرة وغير المباشرة على الأمن الاقتصادي الإفريقي
يُعد ارتفاع تكاليف النقل من أسرع الآثار التي تنتقل من اضطرابات باب المندب إلى الأسواق الإفريقية. فعندما تتحول السفن من قناة السويس إلى طريق رأس الرجاء الصالح، فإنها تقطع مسافات أطول، وتستهلك كميات أكبر من الوقود، وتحتاج إلى أيام إضافية للإبحار، كما قد تضطر شركات النقل إلى تعديل جداول الرحلات وإعادة توزيع السفن والحاويات.
ففي 22 فبراير 2024، أفادت الأونكتاد بأن متوسط أسعار الشحن الفوري للحاويات المنطلقة من شنغهاي ارتفع، مقارنة بمطلع ديسمبر 2023، بنسبة 122% إجمالًا، و256% على المسارات المتجهة إلى أوروبا، و162% إلى الساحل الغربي للولايات المتحدة. وهذه الأرقام تخص مؤشرات شحن دولية محددة، وليست نسبًا موحدة لجميع المسارات الإفريقية.
وتنعكس هذه الزيادة على المستورد الإفريقي من خلال ارتفاع تكلفة وصول البضائع إلى الموانئ، ثم انتقال جزء من هذه الزيادة إلى تجار الجملة والتجزئة والمستهلكين. وتزداد المشكلة تعقيدًا عندما ترتفع تكاليف التأمين على السفن والبضائع، إذ قد تدفع المخاطر بعض شركات النقل إلى فرض رسوم إضافية على الشحنات، أو رفض بعض الرحلات، أو اشتراط ترتيبات أمنية أكثر تكلفة. وبالتالي، لا تتحمل شركات الملاحة وحدها تكلفة التهديد، بل تتقاسم أعباءها مع المستوردين والمصدرين والمستهلكين، وقد تتحمل الحكومات جزءًا منها إذا اضطرت إلى دعم أسعار السلع الأساسية.
فعدد من الدول الإفريقية يعتمد على واردات القمح والحبوب والزيوت النباتية والأسمدة. وعندما تتأخر السفن أو ترتفع تكلفة نقلها، ترتفع بدورها تكلفة توفير هذه المواد، ولا سيما في الدول التي تفتقر إلى مخزونات استراتيجية كافية أو تعتمد على عدد محدود من الموردين.
وقد أشارت الأونكتاد في أبريل 2024 إلى أن دول شرق إفريقيا تواجه حساسية خاصة تجاه اضطرابات تجارة القمح، بالنظر إلى اعتمادها على واردات من أوروبا ومنطقة البحر الأسود.
وتتجلى المخاطر في أربعة مستويات:
1 ـ ارتفاع تكلفة استيراد الحبوب والزيوت والأغذية المصنعة.
2 ـ ارتفاع تكلفة الأسمدة والمواد الزراعية المستوردة، بما يزيد من تكاليف الإنتاج المحلي.
3 ـ تراجع القدرة الشرائية للأسر الفقيرة التي تنفق نسبة كبيرة من دخلها على الغذاء.
4 ـ ارتفاع الأعباء المالية على الحكومات إذا اضطرت إلى زيادة الدعم أو تمويل برامج الإغاثة الغذائية.
وتؤدي اضطرابات الملاحة في باب المندب إلى تغيير مسارات شحن النفط والمنتجات البترولية، حتى عندما لا يحدث نقص فعلي في الإنتاج العالمي.
ووفقًا لإدارة معلومات الطاقة الأمريكية، واستنادًا إلى بيانات تتبع الناقلات، يشهد مضيق باب المندب مرور كميات ضخمة من النفط تُقدَّر بملايين البراميل يوميًا. وقد انخفض متوسط التدفقات من نحو 9.3 ملايين برميل يوميًا عام 2023 إلى نحو 4.1 ملايين برميل يوميًا عام 2024، أي بنسبة تقارب 56%. غير أن هذا الانخفاض لا يعني اختفاء الكمية نفسها من السوق العالمية؛ إذ إن جزءًا من الشحنات سلك طرقًا بديلة، كما تغيرت أنماط التجارة بين مناطق الإنتاج والاستهلاك.
وبالنسبة إلى إفريقيا، تتباين النتائج بحسب طبيعة الاقتصاد:
1 ـ الدول المستوردة للوقود: قد تتحمل زيادة في تكاليف النقل والتأمين، بما يرفع كلفة توفير البنزين والديزل والوقود المستخدم في توليد الكهرباء.
2 ـ الدول المنتجة والمصدرة للنفط: قد تتغير تكاليف وصول صادراتها إلى الأسواق الآسيوية، وقد تستفيد بعض صادراتها من تغير مسارات الطلب، لكن ذلك لا يمثل مكسبًا مضمونًا.
3 ـ الدول التي تعتمد على النقل البري: قد تنتقل زيادة أسعار الديزل إلى النقل الداخلي وتوزيع الغذاء والسلع، حتى في البلدان البعيدة عن البحر الأحمر.
رابعاً: اضطراب الموانئ والتجارة في شرق إفريقيا
تتأثر موانئ القرن الإفريقي وشرق القارة باضطرابات الملاحة في البحر الأحمر بدرجات متفاوتة. وقد وثّقت الأونكتاد آثار هذه الأزمة على حركة التجارة الإفريقية وتيسيرها، كما أشارت في موادها التحضيرية الصادرة عام 2024 إلى تفاوت درجة تعرض الدول الإفريقية للممرات البحرية الحيوية. وأوردت وثيقة الأونكتاد الخاصة بآثار اضطراب الملاحة على التجارة الإفريقية أرقامًا ودلالات لافتة تعكس حجم التأثيرات المحتملة على اقتصادات القارة.
وتتجلى الأهمية الاقتصادية لهذه الدول على النحو الآتي:
1 ـ جيبوتي: تعتمد مكانتها اللوجستية بدرجة كبيرة على موقعها الاستراتيجي عند مدخل البحر الأحمر، وعلى ما توفره من خدمات الموانئ والنقل والتخزين. وقد تتأثر حركة الشحن فيها بتراجع النشاط الملاحي أو إعادة تنظيمه، مع إمكان ظهور فرص محدودة للاستفادة من بعض الخدمات البديلة.
2 ـ السودان: يتداخل أثر اضطراب التجارة البحرية مع تداعيات الصراع الداخلي والأزمة الإنسانية، مما يزيد من صعوبة التمييز بين آثار ارتفاع تكاليف الشحن وبين العوامل الأخرى التي تعطل الإمدادات والأسواق.
3 ـ كينيا: تتأثر التجارة عبر موانئها، وفي مقدمتها ميناء مومباسا، بارتفاع تكاليف النقل الدولي، كما يمكن أن تنعكس اضطرابات الشحن على واردات الغذاء والطاقة والمدخلات الصناعية.
4 ـ تنزانيا: تتأثر تجارتها البحرية، بما في ذلك حركة ميناء دار السلام، بالتغيرات التي تطرأ على أسعار الشحن والواردات، وإن كانت درجة التأثر تختلف تبعًا لمصدر البضائع ووجهاتها.
وتكشف هذه الحالات أن التهديد لا يقتصر على الدول الساحلية وحدها؛ إذ يمكن أن تنتقل آثاره إلى الدول الحبيسة عبر شبكات النقل البري والسكك الحديدية والموانئ التي تعتمد عليها في استيراد احتياجاتها وتصدير منتجاتها.
وكما تتفاعل زيادة تكاليف النقل مع أسعار السلع وتقلبات أسعار الصرف لتُنتج ضغوطًا تضخمية قد تستمر حتى بعد انحسار الخطر البحري. فعندما ترتفع تكلفة استيراد السلع، يضطر التجار في كثير من الأحيان إلى رفع أسعارها. وإذا تزامن ذلك مع تراجع قيمة العملة المحلية، ارتفعت فاتورة الاستيراد حتى وإن لم ترتفع الأسعار العالمية بالقدر نفسه. وفي الاقتصادات التي تتسم بضيق الأسواق وضعف المنافسة، قد تنتقل هذه الزيادات إلى المستهلك بسرعة، في حين يصعب على الشركات المحلية امتصاصها من خلال تحسين الإنتاجية أو تنويع الموردين.
وقد نبّه صندوق النقد الدولي في مارس 2024 إلى أن انخفاض عدد السفن الواصلة إلى موانئ إفريقيا جنوب الصحراء قد يعكس تأخر وصول الشحنات أو إعادة توجيهها إلى مسارات أخرى، وأن هذه التحولات يمكن أن تؤثر في دقة إحصاءات التجارة والإيرادات الجمركية، فضلًا عن تعزيز الضغوط التضخمية إذا استمرت لفترات طويلة.
وبناءً على ذلك، لا يكفي قياس آثار الأزمة من خلال أسعار الشحن وحدها؛ بل ينبغي أيضًا مراقبة مؤشرات أسعار الغذاء، وتكاليف الوقود، وأسعار الصرف، ومواعيد وصول الواردات، ومستويات الإيرادات الجمركية.
خامساً: التداعيات الاستراتيجية على استقلال القرار الاقتصادي الإفريقي
لا ينبغي اختزال أزمة باب المندب في ارتفاع أسعار الشحن أو تراجع إيرادات قناة السويس؛ فالقضية الأعمق تتعلق بمدى قدرة الدول الإفريقية على حماية مصالحها الاقتصادية في بيئة دولية تتفاقم فيها المخاطر الجيوسياسية.
وتبرز في هذا السياق أربعة تحديات استراتيجية رئيسة:
1 ـ استمرار التبعية للممرات الخارجية: فلا تزال العديد من الاقتصادات الإفريقية تعتمد على طرق بحرية طويلة لاستيراد السلع الأساسية وتصدير المواد الخام، الأمر الذي يجعلها عرضة لتحمل تكاليف وتداعيات لا تملك السيطرة عليها بصورة مباشرة.
2 ـ ضعف التكامل الاقتصادي الإفريقي: فإذا كانت دولة إفريقية تعتمد على مورد بعيد، وميناء محدود الخيارات، وشبكة نقل داخلية ضعيفة، فإن اضطرابًا بحريًا واحدًا قد ينعكس على كامل سلسلة الإمداد. ويمكن للتكامل التجاري الإفريقي أن يحد من هذه المخاطر عبر تنويع الموردين والأسواق وتعزيز التجارة البينية.
3 ـ عسكرة الممرات البحرية: إذ قد يؤدي استمرار الهجمات والعمليات العسكرية المضادة إلى تصاعد التنافس الدولي على المواقع البحرية والقواعد العسكرية المحيطة بالبحر الأحمر وخليج عدن. ومن ثم، تحتاج الدول الإفريقية إلى ضمان أمن سواحلها وموانئها من دون أن تتحول أراضيها أو مياهها الإقليمية إلى ساحات صراع بين القوى الدولية.
4 ـ تفاوت القدرة على مواجهة الأزمات: فالدول التي تمتلك احتياطيات مالية قوية وموانئ متعددة ومخزونات استراتيجية قادرة على امتصاص الصدمات بدرجة أكبر من الدول التي تعاني العجز المالي وضعف البنية التحتية. ومن ثم تكشف الأزمة عن تفاوت واضح في مستويات الحماية الاقتصادية داخل القارة الإفريقية نفسها.
سادساً: سبل المواجهة والمعالجة
إن مواجهة تداعيات التهديدات البحرية لا تتحقق بمجرد المطالبة بحماية الملاحة الدولية، بل تتطلب سياسة اقتصادية وأمنية متكاملة تجمع بين التعاون الإقليمي، وتطوير الموانئ، وتعزيز الأمن الغذائي والطاقي، وتنويع طرق التجارة.
1 ـ تعزيز التعاون البحري الإفريقي: ينبغي للدول المطلة على البحر الأحمر وخليج عدن ومنطقة القرن الإفريقي تطوير آليات مشتركة لتبادل المعلومات المتعلقة بالمخاطر البحرية، وتعزيز نظم الإنذار المبكر، والبحث والإنقاذ، وحماية السفن والموانئ. كما يمكن للاتحاد الإفريقي، بالتنسيق مع المنظمة البحرية الدولية والأمم المتحدة، دعم هذا التعاون في إطار القانون الدولي، مع تجنب الانزلاق نحو صراعات عسكرية مفتوحة.
2 ـ تطوير الموانئ وشبكات النقل البديلة: يتطلب ذلك تحديث الموانئ الإفريقية، وتحسين شبكات السكك الحديدية والطرق والمخازن ومراكز التخليص الجمركي، فضلًا عن تطوير خدمات التزود بالوقود والصيانة. ويمكن لموانئ مثل مومباسا ودار السلام وديربان أن تعزز مكانتها داخل شبكات التجارة الإقليمية، غير أن ذلك يتطلب استثمارات كبيرة وإدارة فعالة، لا مجرد افتراض أن تحويل مسارات السفن سيؤدي تلقائيًا إلى تحقيق المكاسب.
3 ـ بناء مخزونات استراتيجية للغذاء والوقود: تستطيع الحكومات تقليص تعرضها للصدمات من خلال إنشاء مخزونات احتياطية مدروسة من الحبوب والمواد الغذائية الأساسية والوقود، وتطوير نظم فعالة لإدارة المخزون وتدويره وتحديد أولويات توزيعه. وينبغي أن تستند هذه السياسات إلى بيانات دقيقة تتعلق بالاستهلاك والطاقة التخزينية والتكلفة المالية، حتى لا تتحول المخزونات إلى عبء على الموازنات العامة أو مصدر للهدر.
4 ـ رفع الإنتاج المحلي وتنويع مصادر الاستيراد: إن زيادة الإنتاج الزراعي المحلي، وتحسين أنظمة الري والتخزين، وتطوير الصناعات الغذائية وصناعة الأسمدة، من شأنها أن تقلل الاعتماد المفرط على سلاسل الإمداد البعيدة. ولا يعني ذلك الاستغناء عن التجارة العالمية، وإنما الحد من المخاطر المرتبطة بالاعتماد على مورد واحد أو طريق بحري واحد.
5 ـ تفعيل منطقة التجارة الحرة القارية الإفريقية: يمكن لمنطقة التجارة الحرة القارية الإفريقية أن تسهم في تنويع الأسواق ومصادر السلع والمدخلات الصناعية، وتحسين انسياب التجارة داخل القارة. غير أن تحقيق هذه المكاسب يتطلب إزالة العقبات الجمركية وغير الجمركية، وتحسين شبكات النقل البري والسككي، وتطوير أنظمة الدفع والتأمين التجاري، حتى تصبح التجارة البينية بديلًا عمليًا وفاعلًا في عدد من القطاعات.
6 ـ إنشاء نظام إفريقي لرصد مخاطر التجارة البحرية: يمكن للاتحاد الإفريقي والمؤسسات الاقتصادية الإقليمية إنشاء آلية متخصصة لرصد أسعار الشحن والتأمين، وحركة السفن، ومواعيد وصول السلع الأساسية، وأوضاع أسواق الغذاء والطاقة. ومن شأن هذه البيانات أن تساعد في تحديد الدول الأكثر تعرضًا للمخاطر، وتوجيه الدعم والتمويل إليها قبل أن تتحول اضطرابات النقل إلى أزمات معيشية واسعة النطاق.
ولهذا أطرح سؤالاً جوهرياً، وهو هل يمكن أن تتحول الأزمة إلى فرصة اقتصادية لإفريقيا ؟
فأقول على الرغم من حجم المخاطر، فإن بعض الدول الإفريقية قد تستفيد من التحولات التي تشهدها مسارات الملاحة العالمية، ولا سيما الدول التي تمتلك موانئ استراتيجية على المحيط الهندي أو المحيط الأطلسي أو بالقرب من رأس الرجاء الصالح.
فزيادة حركة السفن حول جنوب إفريقيا، على سبيل المثال، قد ترفع الطلب على خدمات التزود بالوقود والصيانة والتخزين والخدمات البحرية المختلفة. كما قد تستفيد بعض الموانئ الأخرى من تغير أنماط التوقف أو إعادة توزيع الخدمات اللوجستية.
غير أن تحقيق هذه الاستفادة يظل مرهونًا بتوافر عدد من الشروط الأساسية:
1 ـ قدرة الموانئ على استقبال السفن الكبيرة وتقديم الخدمات بكفاءة وسرعة.
2 ـ توافر بنية تحتية متطورة تربط الموانئ بالمناطق الصناعية والأسواق الداخلية.
3 ـ استقرار الأطر القانونية والضريبية والرسوم المينائية.
4 ـ توافر العمالة المؤهلة والخدمات المالية والتأمينية اللازمة.
5 ـ وضع خطط تضمن عدم تحول الزيادة المؤقتة في حركة السفن إلى استثمارات غير مجدية عند عودة الملاحة إلى مساراتها الطبيعية.
والأهم من ذلك أن زيادة عدد السفن العابرة بالقرب من السواحل الإفريقية لا تعني بالضرورة زيادة دخل الدولة؛ إذ تتوقف القيمة الاقتصادية الفعلية على نوعية الخدمات التي تقدمها الموانئ المحلية، وحجم القيمة المضافة التي تحتفظ بها الدولة، وقدرتها على تحويل حركة العبور البحري إلى استثمارات وفرص عمل وصناعات مرتبطة بالنشاط البحري.
وتكشف أزمة الملاحة في مضيق باب المندب عن حقيقة استراتيجية ينبغي أن تدركها الدول الإفريقية جيدًا، وهي أن الأمن الاقتصادي لا ينفصل عن أمن الممرات البحرية، وأن بناء اقتصاد قادر على الصمود يبقى أمرًا صعبًا إذا ظلت الاحتياجات الأساسية رهينة لمسارات دولية معرضة للاضطراب، من دون امتلاك بدائل تجارية وإنتاجية ولوجستية فعالة.
وقد أظهرت التطورات التي بدأت في أواخر عام 2023 أن مجرد تهديد الملاحة البحرية يمكن أن يخلّف آثارًا اقتصادية واسعة النطاق حتى من دون إغلاق المضيق بصورة كاملة. فقد تراجعت حركة التجارة عبر قناة السويس، وارتفعت أسعار الشحن على عدد من المسارات الدولية، وانخفضت تدفقات النفط عبر باب المندب، وتعرضت إيرادات قناة السويس المصرية لخسائر كبيرة خلال عام 2024.
غير أن التحدي الإفريقي الحقيقي لا يكمن في الأزمة البحرية وحدها، بل في مدى استعداد الاقتصادات الإفريقية لمواجهة تداعياتها. فالدول التي تعتمد على عدد محدود من الموانئ والموردين، وتعاني ضعف الإنتاج المحلي وارتفاع مستويات المديونية، ستكون أكثر عرضة للاضطرابات من الدول التي نجحت في تنويع أسواقها، وتطوير بنيتها التحتية، والحفاظ على مخزونات استراتيجية مناسبة.
ولهذا، فإن المطلوب لا يقتصر على انتظار عودة الاستقرار إلى البحر الأحمر، بل يتمثل في بناء استراتيجية إفريقية طويلة الأمد تقوم على حماية الملاحة وفق قواعد القانون الدولي، وتعزيز التعاون بين الدول الساحلية، وتطوير الموانئ وشبكات النقل، وتوسيع الإنتاج المحلي، وتفعيل التجارة البينية الإفريقية.
إن إفريقيا لن تحقق أمنها الاقتصادي بمجرد امتلاك الموارد الطبيعية، بل بامتلاك القدرة على نقل هذه الموارد وتأمينها وتصنيعها وتبادلها، فضلًا عن الحد من تعرض احتياجات شعوبها للصدمات الخارجية. وفي هذا السياق، ينبغي أن تتحول أزمة باب المندب من مجرد تهديد عابر إلى حافز استراتيجي لإعادة التفكير في بنية الاقتصاد الإفريقي وشروط استقلاله وقدرته على الصمود في مواجهة الأزمات الدولية.