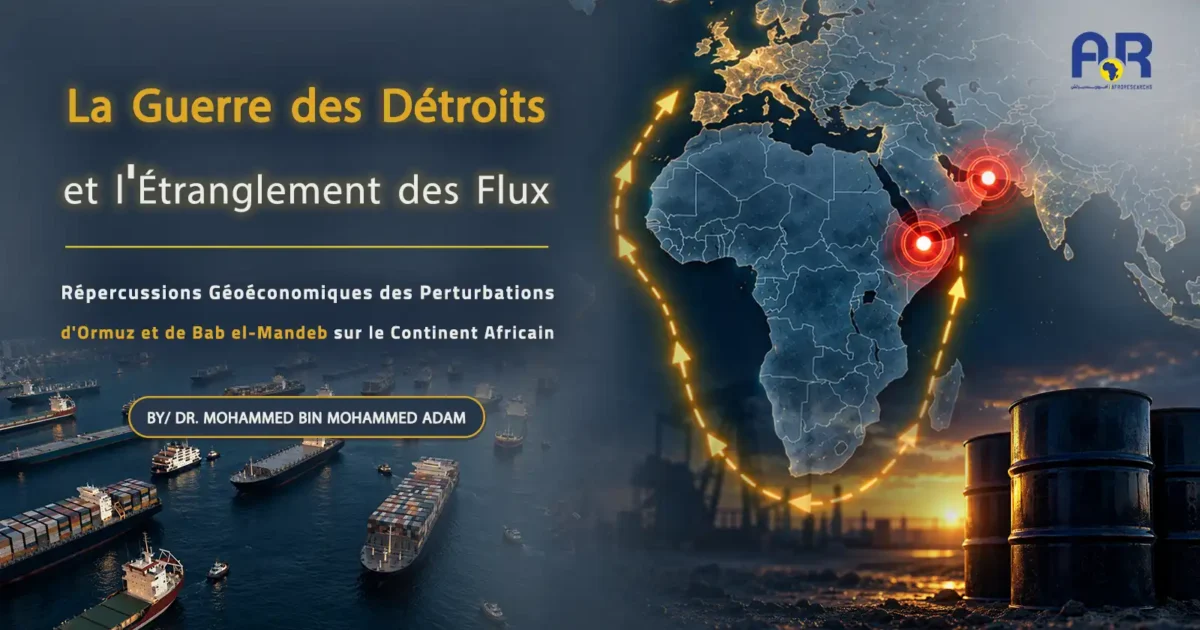
La Guerre des Détroits et l’Étranglement des Flux : Répercussions Géoéconomiques des Perturbations d’Ormuz et de Bab el-Mandeb sur le Continent Africain
Résumé Exécutif
L’architecture sécuritaire régionale et internationale traverse une mutation structurelle majeure : la confrontation géopolitique a glissé de conflits terrestres circonscrits vers une stratégie d’usure systémique ciblant les verrous maritimes, les infrastructures énergétiques critiques et les chaînes d’approvisionnement mondiales sur l’arc reliant le Golfe arabo-persique, le Golfe d’Oman, Bab el-Mandeb et le sud de la Mer Rouge. La menace prédominante ne réside plus uniquement dans l’éventualité d’un blocus naval conventionnel intégral, mais plutôt dans une dynamique de « perturbation opérationnelle asymétrique » et une hausse vertigineuse des primes d’assurance et de risque de guerre, contraignant les principaux armateurs mondiaux à dérouter durablement leurs flottes marchandes.
Le dilemme stratégique résulte de l’interdépendance organique entre le détroit d’Ormuz et le détroit de Bab el-Mandeb : loin d’évoluer en corridors étanches, ils constituent deux segments d’un même dispositif circulatoire mondial. Toute déstabilisation simultanée rend inopérantes les alternatives terrestres et frappe de plein fouet les flux d’hydrocarbures, de matières premières et de biens manufacturés entre l’Asie, le Moyen-Orient, l’Afrique et l’Europe. Le continent africain se retrouve au cœur de la tourmente géoéconomique : non pas comme spectateur lointain, mais en tant que consommateur structurellement tributaire des importations de carburants raffinés, d’engrais chimiques et de céréales de base. Les économies enclavées et les ports de transit subissent une inflation importée fulgurante, une érosion monétaire et une contraction budgétaire, érigeant la crise des détroits en enjeu direct de sécurité nationale continentale.
I. Ormuz et Bab el-Mandeb : Le Dilemme du Double Verrou et les Limites des Déviations
1. Ormuz : Épicentre du Choc Énergétique Mondial
Le détroit d’Ormuz demeure le pivot névralgique de l’approvisionnement pétrolier international, avec un transit quotidien d’environ 20 à 21 millions de barils de brut, de condensats et de produits raffinés (soit près de 20 % de la consommation mondiale de liquides pétroliers), ainsi que plus de 20 % du commerce mondial de gaz naturel liquéfié (GNL). Toute escalade militaire dans ce goulet se répercute instantanément sur les cours du Brent, le fret des superpétroliers et les surprimes d’assurance pour risque de guerre, générant une onde de choc tarifaire immédiate pour les pays africains importateurs nets d’énergie.
2. L’Illusion d’une Substitution Terrestre Intégrale
Les réseaux terrestres d’oléoducs ne disposent pas des capacités nécessaires pour compenser la fermeture ou le ralentissement d’Ormuz. La capacité combinée maximale des voies terrestres de contournement opérationnelles — notamment l’oléoduc saoudien Est-Ouest (Petroline) reliant la province orientale à Yanbu sur la Mer Rouge (5 millions de barils/jour) et l’oléoduc émirati ADCOP reliant Habshan à Fujairah (1,5 à 1,8 million de barils/jour) — laisse un déficit structurel incompressible de plus de 12 à 13 millions de barils/jour bloqué en amont. De surcroît, les terminaux portuaires de sortie et les stations de pompage se trouvent dans le rayon d’action des missiles balistiques et des drones à longue portée, anéantissant l’hypothèse d’une immunité logistique terrestre.
3. Bab el-Mandeb : Contiguïté Géographique Immédiate avec l’Afrique
À la différence d’Ormuz, Bab el-Mandeb constitue le prolongement direct de la Corne de l’Afrique, de Djibouti et du littoral occidental de la Mer Rouge. Les opérations militaires non conventionnelles conduites par les rebelles houthistes au moyen de missiles côtiers, de drones d’attaque et d’embarcations autonomes explosives ont instauré une insécurité maritime permanente, rompant le cordon ombilical reliant l’Océan Indien au Canal de Suez.
4. L’Effet de Choc Conjugué
La recherche d’itinéraires alternatifs à Ormuz par l’évacuation de brut vers les terminaux de la Mer Rouge bute directement sur le théâtre d’opérations de Bab el-Mandeb. Réciproquement, contourner Bab el-Mandeb bloque l’accès direct des produits raffinés du Golfe vers les marchés de consommation est-africains. Cette imbrication neutralise toute tentative d’isolation régionale des crises.
II. Réorganisation du Fret Maritime Mondial et Contournement par le Cap de Bonne-Espérance
Face à l’envolée des primes d’assurance maritime pour risque de guerre (dépassant parfois 0,7 % à 1 % de la valeur assurée du navire), les alliances de transporteurs mondiaux (MSC, Maersk, CMA CGM, Hapag-Lloyd) ont dérouté une part substantielle de leurs flottes via le Cap de Bonne-Espérance. Cette configuration logistique de crise engendre de lourdes distorsions :
- Allongement des Distances et Délais : Le passage par le Cap ajoute 3 000 à 4 000 milles nautiques par voyage entre l’Asie et l’Europe/Méditerranée, rallongeant la navigation de 10 à 15 jours et augmentant la consommation de carburant de soute de plus de 30 %.
- Absorption Massive de la Flotte Mondiale : L’allongement de la rotation des navires immobilise une part considérable de la capacité marchande mondiale, générant une pénurie relative d’espace de fret et tirant à la hausse les taux de fret conteneurisé (taux spot EVP) à l’échelle planétaire, y compris pour les liaisons maritimes interafricaines.
- Saturation des Infrastructures Portuaires Africaines : Si des hubs portuaires en Afrique australe et de l’Est (Durban, Maputo, Port-Louis) ont enregistré un accroissement ponctuel de la demande en soutage et ravitaillement, le déficit criant de capacités d’accueil a provoqué des congestions portuaires sévères, retardant le déchargement des cargaisons locales et alimentant l’inflation intérieure.
III. Canaux de Transmission de la Crise aux Économies Africaines
L’onde de choc des détroits se propage vers les tissus économiques africains à travers une chaîne rigide en sept maillons :
Détroit ➔ Navire Marchand ➔ Fret et Assurances ➔ Port de Débarquement ➔ Corridor Routier Continental ➔ Marché Intérieur ➔ Consommateur Final
1. Vulnérabilité Pétrolière et Produits Dérivés
En dépit d’abondantes réserves de brut, l’Afrique pâtit d’un sous-investissement chronique dans ses infrastructures de raffinage. Les pays africains importent entre 60 % et 80 % de leurs besoins intérieurs en carburants finis (essence, gasoil, kérosène) depuis les raffineries du Golfe, d’Inde et d’Europe. Cette réalité se traduit par :
- L’envolée du prix du diesel et de l’essence au consommateur sous l’effet conjugué des cours mondiaux et des coûts de transport.
- La hausse drastique des coûts d’exploitation des générateurs diesel décentralisés, essentiels au fonctionnement des usines, des antennes télécoms et des hôpitaux face à la défaillance des réseaux électriques nationaux.
- L’explosion des coûts de transport terrestre de fret par camion, déclenchant une boucle inflationniste sur l’ensemble des denrées marchandes.
2. Crise des Intrants Agricoles et Menace sur la Sécurité Alimentaire
Le choc agricole constitue la dimension la plus critique sur le plan sociopolitique. Le gaz naturel représentant entre 70 % et 80 % des coûts de synthèse de l’ammoniac nécessaire aux engrais azotés, le renchérissement énergétique percute directement la production chimique mondiale. Couplée à la flambée du fret en vrac :
- Les petits exploitants et coopératives agricoles africaines se trouvent dans l’incapacité financière d’acheter les volumes requis au début des saisons de semis.
- La réduction des surfaces ensemencées et la chute des rendements à l’hectare compromettent les récoltes suivantes, transformant une hausse de prix extérieure en une crise structurelle de production vivrière locale.
- La vulnérabilité face aux risques de malnutrition et d’insécurité alimentaire aiguë s’aggrave fortement dans les zones fragiles et sahéliennes.
IV. Analyse Sectorielle et Géographique Comparée
| Région Géographique | Vulnérabilité Structurelle | Impacts Économiques et Opérationnels Directs
|
| États Enclavés du Sahel (Tchad, Niger, Mali, Burkina Faso) | Absence totale de façade maritime ; dépendance vitale envers les ports côtiers voisins et des corridors routiers de 1 000 à 1 500 km. | Addition des surcoûts maritimes et terrestres ; flambée des prix de la farine, des hydrocarbures et des médicaments ; risques majeurs de déstabilisation sociale. |
| République Arabe d’Égypte (Axe du Canal de Suez) | Dépendance directe du Trésor public vis-à-vis des redevances de passage du Canal de Suez en tant que source souveraine de devises. | Effondrement de 50 % à 60 % des recettes du Canal de Suez, creusement du déficit des paiements courants et assèchement de la liquidité en devises étrangères. |
| Corne de l’Afrique et Afrique de l’Est (Djibouti, Éthiopie, Kenya, Tanzanie) | Exposition physique et opérationnelle immédiate à la zone d’insécurité de Bab el-Mandeb et du sud de la Mer Rouge. | Perturbation majeure de l’approvisionnement éthiopien via Djibouti, inflation importée aiguë, assèchement des réserves monétaires et saturation des chaînes logistiques. |
| Producteurs Africains d’Hydrocarbures (Nigéria, Angola, Algérie, Libye) | Rentes d’exportation de brut déconnectées de l’autosuffisance en raffinage ; capacités excédentaires limitées. | Recettes budgétaires nominales accrues mais largement neutralisées par la facture d’importation des produits raffinés et l’inflation importée subie par les ménages. |
V. Répercussions Macroéconomiques : Devises, Inflation et Dette Souveraine
1. Épuisement des Réserves de Change et Dépréciation Monétaire
L’alourdissement de la facture des importations de première nécessité (énergie, céréales, engrais) contraint les banques centrales africaines à mobiliser des volumes considérables de devises fortes pour honorer les lettres de crédit commerciales. Cette hémorragie de réserves de change précipite la dévaluation ou la dépréciation continue des monnaies locales face au dollar américain, enracinant une inflation durablement élevée.
2. Crise de Soutenabilité de la Dette Extérieure
Dans un contexte de taux d’intérêt internationaux durablement élevés, l’effondrement des devises locales renchérit mécaniquement la charge du service de la dette extérieure libellée en dollars et en euros. Les marges de manœuvre budgétaires destinées aux investissements productifs, à l’éducation et à la santé sont directement absorbées par le remboursement de la dette souveraine.
3. L’Impasse des Subventions Publiques
Les gouvernements sont confrontés à un arbitrage intenable : maintenir les subventions sur l’essence et les denrées de base pour préserver la paix sociale, au prix de déficits budgétaires abyssaux, ou libéraliser brutalement les prix intérieurs, au risque de déclencher de violentes contestations populaires dans les centres urbains.
VI. Matrice des Scénarios Prospectifs
Scénario 1 : Désescalade Négociée et Rétablissement Progressif (Probabilité : Faible)
Facteurs déclenchants : Aboutissement d’accords diplomatiques régionaux neutralisant les frappes asymétriques en Mer Rouge ; normalisation progressive du passage par Ormuz et Bab el-Mandeb.
Impact africain : Retrait progressif des surprimes de fret maritime et stabilisation des prix énergétiques, avec toutefois une inertie de l’inflation intérieure pendant plusieurs mois sur les marchés locaux.
Scénario 2 : Usure Prolongée et Perturbation Endémique (Probabilité : Forte)
Facteurs déclenchants : Maintien d’attaques sporadiques mais dissuasives contre la marine marchande, perpétuation de primes d’assurance élevées et pérennisation du transit par le Cap de Bonne-Espérance.
Impact africain : La trajectoire la plus toxique pour le continent : érosion lente et continue des équilibres financiers publics, cherté persistante des denrées et dégradation progressive du risque souverain.
Scénario 3 : Conflagration Majeure et Paralysie des Deux Détroits (Probabilité : Modérée)
Facteurs déclenchants : Extension générale des hostilités militaires, neutralisation active du trafic à Ormuz (mines marines, frappes sur les terminaux) et fermeture totale de Bab el-Mandeb.
Impact africain : Flambée du baril de pétrole au-delà de 130–140 dollars, rupture critique des flux d’engrais et de carburants raffinés, effondrement monétaire des économies fragiles et risque élevé d’émeutes de la faim et d’instabilité institutionnelle.
Scénario 4 : Ciblage des Corridors et Oléoducs Terrestres (Probabilité : Faible / Scénario du pire)
Facteurs déclenchants : Frappes militaires ciblées contre les oléoducs Petroline et ADCOP et les infrastructures portuaires de contournement sur la Mer Rouge et la Mer d’Oman.
Impact africain : Rupture complète des circuits alternatifs d’hydrocarbures, choc d’offre mondial sans précédent et plongée des économies africaines dans une stagflation dévastatrice nécessitant des plans de sauvetage internationaux d’urgence.
VII. Conclusions et Recommandations Stratégiques
- Changement de Paradigme Sécuritaire : La sécurisation des goulets maritimes doit cesser d’être perçue comme une problématique lointaine du Moyen-Orient. Pour l’Afrique, il s’agit d’un enjeu direct de souveraineté alimentaire, de viabilité monétaire et de stabilité politique intérieure.
- Autonomie Énergétique et Agrochimique Régionale : La crise démontre l’urgence de développer les capacités de raffinage continental (à l’image du complexe Dangote) et de valoriser les gisements de phosphates et d’ammoniac africains pour bâtir une autonomie locale en fertilisants face aux aléas de la navigation maritime mondiale.
- Désenclavement et Intégration Multimodale : L’Union africaine et les organisations régionales (CEDEAO, CEA, IGAD) doivent intensifier la construction de corridors de transport multimodaux reliant les États de l’hinterland à de multiples façades océaniques (Atlantique et Indien), afin de sécuriser l’approvisionnement de la Zone de libre-échange continentale africaine (ZLECAf) face aux chocs maritimes extérieurs.